

Master Comptabilite Controle Audit Cca (CCA) — FSJES Ain Chock (Ain Chock), année universitaire 2018-2019.
Sujet du concours d'accès au Master Comptabilite Controle Audit Cca (Comptabilité, Contrôle & Audit) à FSJES Ain Chock. Retrouvez l'épreuve complète, les modalités et les informations utiles pour préparer votre candidature. Document partagé par EduMaroc.
ماستر Comptabilite Controle Audit Cca (CCA) — FSJES Ain Chock (Ain Chock)، الموسم الجامعي 2018-2019.
موضوع مباراة الولوج إلى ماستر Comptabilite Controle Audit Cca بFSJES Ain Chock. يتضمن الموضوع الأسئلة الكاملة وشروط المشاركة والمعلومات الضرورية لتحضير ترشيحك. وثيقة مقدمة من EduMaroc.
Concours Master Comptabilité, Contrôle, Audit (CCA) — FSJES Ain Chock 2018-2019
La Faculté des Sciences Juridiques, Économiques et Sociales d'Ain Chock (FSJES Ain Chock), à Casablanca, rattachée à l'Université Hassan II, organise un concours d'admission à son Master Comptabilité, Contrôle, Audit (CCA). Cette formation prépare aux métiers du chiffre, de l'audit et du contrôle, dans un environnement économique dominé par le Grand Casablanca.
L'exemple publié pour l'année universitaire 2018-2019 est une épreuve écrite composée de deux grandes parties. La comptabilité porte sur des opérations d'importation, sur la comptabilisation d'ordinateurs et sur leur amortissement dégressif. La fiscalité propose un cas complet de société soumise à l'impôt sur les sociétés, avec résultat fiscal, réintégrations, cotisation minimale et impôt exigible.
Cet article décrit la structure du sujet, analyse les thèmes comptables et fiscaux traités, propose des conseils de préparation, puis présente la faculté, l'université et les questions fréquentes des candidats.
Table des matières
Fiche d'identité du concours
| Élément | Détail |
|---|---|
| Formation | Master Comptabilité, Contrôle, Audit (CCA) |
| Année universitaire | 2018-2019 |
| Établissement | FSJES Ain Chock |
| Université | Université Hassan II - Casablanca |
| Date | Non indiquée sur l'exemple |
| Durée | Non indiquée sur l'exemple |
| Type d'épreuve | Épreuves écrites : comptabilité (importations, immobilisations, amortissements) et fiscalité (impôt sur les sociétés) |
| Domaines évalués | Coût d'acquisition, importations, TVA, amortissement dégressif, résultat fiscal, cotisation minimale, impôt exigible |
| Barème | Comptabilité : 4 points pour les pièces d'importation, 2 points pour le paiement, 1 point pour l'amortissement ; fiscalité : 8 points (mentionné sur le sujet) |
Toutes les annonces de master
Consultez la liste complète et mise à jour des programmes ouverts au Maroc, classés par faculté, ville et université.
Voir toutes les annoncesStructure de l'épreuve
Le sujet CCA de la FSJES Ain Chock pour 2018-2019 se présente comme une épreuve écrite en deux parties. La première est consacrée à la comptabilité : opérations d'importation, paiement, mise en service et amortissement d'ordinateurs. La seconde est un cas de fiscalité relatif à l'impôt sur les sociétés, noté sur 8 points. La durée totale n'est pas indiquée sur les pages publiées.

La partie comptable met en scène une société importatrice qui revend des marchandises sur le marché marocain. Les pièces fournies comprennent la facture du fournisseur étranger, des documents de MARSA MAROC, des loyers et taxes, des éléments de TVA et un avis de virement au fournisseur. La direction a également accordé au magasinier et à quatre secrétaires quatre ordinateurs de type PC VEGA 342, dont l'amortissement doit être calculé en mode dégressif sur une durée de six ans et huit mois.
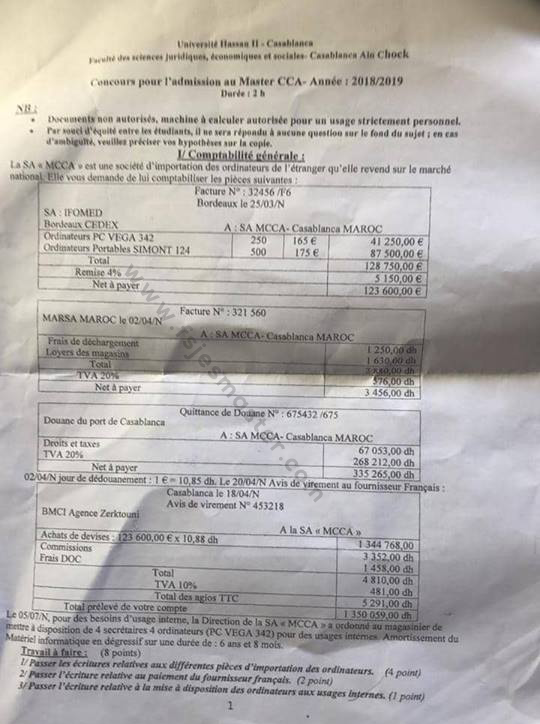
Le travail demandé est fractionné : passer les écritures relatives aux différentes pièces d'importation des ordinateurs pour 4 points, enregistrer le paiement pour 2 points, puis constater l'amortissement au 31 décembre pour 1 point. Une question complémentaire porte sur le traitement comptable de la TVA figurant sur la facture d'un tiers. Le candidat doit donc maîtriser à la fois la comptabilisation des achats importés et le calcul de l'amortissement.

La partie fiscalité concerne une société qui clôture ses comptes le 31 décembre. Le sujet fournit un capital de 2 000 000 DH entièrement libéré au 1er janvier, un chiffre d'affaires de 1 324 658,60 DH et un résultat avant impôt de 86 547 DH. Il détaille ensuite un véhicule de transport de marchandises acquis en cours d'année et comptabilisé TTC, amorti linéairement sur cinq ans, ainsi que des dons, des intérêts de comptes courants d'associés, des provisions et une base de cotisation minimale.
Le travail fiscal, noté sur 8 points, demande de préciser l'impôt exigible de l'exercice précédent, de déterminer le résultat fiscal de l'exercice N en motivant les réponses, puis de calculer l'impôt exigible de l'exercice N. Le sujet précise qu'il faut utiliser les nouveaux taux progressifs de l'IS prévus par la loi de finances de 2018, et rappelle l'existence d'un déficit fiscal reportable ainsi que d'une base de cotisation minimale.
- Comptabilité : importations, paiement, mise en service et amortissement d'ordinateurs.
- Quatre ordinateurs PC VEGA 342 amortis en mode dégressif sur six ans et huit mois.
- TVA sur facture d'un tiers et traitement des pièces d'importation.
- Fiscalité : capital, chiffre d'affaires, résultat avant impôt, véhicule, dons, comptes courants, provisions.
- Travail fiscal : impôt exigible N-1, résultat fiscal N, impôt exigible N, avec les taux de la loi de finances 2018.
Le sujet est donc dense et enchaîne des compétences très différentes : lire des pièces justificatives, comptabiliser une importation, calculer un amortissement dégressif, retraiter des charges fiscales et comparer impôt théorique et cotisation minimale. La réussite suppose de la méthode et une bonne maîtrise du vocabulaire comptable et fiscal.
Aperçu thématique du sujet
Les pages publiées articulent comptabilité des opérations internationales et fiscalité de l'entreprise. Voici les familles de notions que le candidat doit savoir mobiliser.
Opérations d'importation et coût d'acquisition
Une importation ne se comptabilise pas au seul montant de la facture étrangère. Il faut convertir le prix au cours du change, ajouter les droits de douane, les taxes non récupérables et les frais accessoires nécessaires à la mise en état d'utilisation, puis distinguer la TVA récupérable. La facture du transitaire, les frais de transport et les taxes locales complètent le coût d'entrée.
Le sujet demande de passer les écritures relatives aux différentes pièces d'importation. Le candidat doit donc identifier chaque document, déterminer son rôle et le rattacher au bon compte : fournisseur étranger, transitaire, douane, TVA, banque. La cohérence entre les pièces et les écritures est aussi importante que le calcul lui-même.
Immobilisations et amortissement dégressif
Les ordinateurs acquis pour le magasinier et les secrétaires constituent des immobilisations corporelles. Leur coût comprend le prix d'achat et les frais nécessaires à leur mise en service. L'amortissement commence à la date de mise en service et suit le plan retenu par l'entreprise.
Le mode dégressif accélère l'amortissement en début de période. Le taux s'obtient en appliquant un coefficient au taux linéaire, puis en calculant l'annuité sur la valeur nette comptable. La durée de six ans et huit mois imposée par le sujet oblige à prêter attention aux prorata temporis et au passage éventuel au linéaire sur les derniers exercices.
TVA sur importations et factures de tiers
La TVA à l'importation est payée à la douane et peut être récupérée lorsque l'entreprise y est assujettie. Elle ne s'incorpore pas au coût de l'immobilisation. La TVA figurant sur la facture d'un transitaire ou d'un transporteur suit le régime de droit commun : elle est récupérable si la prestation est nécessaire à l'activité.
La question sur la TVA d'un tiers invite à vérifier le statut du prestataire et la nature de l'opération. Une facture régulière doit mentionner la base, le taux et le montant de TVA. Le candidat doit savoir corriger une écriture qui aurait incorporé à tort la taxe dans le coût ou dans une charge.
Résultat fiscal et réintégrations
Le cas fiscal part du résultat avant impôt et demande de reconstituer le résultat fiscal. Les charges non déductibles ou soumises à des limites doivent être réintégrées : amendes et pénalités, dons au-delà du plafond, intérêts servis aux associés au-delà du taux fiscalement admis, provisions non justifiées. Les produits non imposables ou déjà imposés sont déduits.
Le véhicule de transport de marchandises comptabilisé TTC est un point d'attention : la TVA non récupérable peut faire partie du coût, et l'amortissement doit être calculé sur la bonne base. Le sujet fournit des éléments chiffrés précis, mais c'est la justification de chaque retraitement qui permet de gagner les points.
Cotisation minimale et impôt exigible
L'impôt sur les sociétés ne se limite pas au produit du résultat fiscal par le taux. Il faut calculer la cotisation minimale sur la base prévue par la loi, la comparer à l'impôt théorique et retenir le montant le plus élevé. Le déficit fiscal reportable peut réduire la base imposable, mais il ne supprime pas automatiquement la cotisation minimale.
Le sujet demande aussi de préciser l'impôt exigible de l'exercice précédent, ce qui oblige à reconstituer le raisonnement sur deux exercices. Les acomptes versés viennent en déduction de l'impôt dû. Le candidat doit donc maîtriser l'enchaînement complet : résultat fiscal, impôt théorique, cotisation minimale, comparaison, déduction des acomptes et solde.
Conseils de préparation
Commencez par la comptabilité des importations, qui est très mécanique. Classez les pièces par nature et vérifiez à chaque fois si la TVA est récupérable ou non. Un tableau des comptes débités et crédités évite les oublis.
Révisez l'amortissement dégressif avec des exemples chiffrés. Taux linéaire, coefficient, valeur nette comptable, prorata temporis et basculement au linéaire : ces cinq notions suffisent à traiter la plupart des exercices, à condition de les avoir pratiquées.
Pour le cas fiscal, adoptez une démarche en deux colonnes : résultat comptable d'un côté, réintégrations et déductions de l'autre. Justifiez chaque ligne par une règle fiscale. Le correcteur attend une motivation, pas seulement un total.
Travaillez le calcul de la cotisation minimale et la comparaison avec l'impôt théorique. C'est un point souvent négligé, alors qu'il décide de l'impôt réellement exigible. Vérifiez aussi le traitement des acomptes et du déficit reportable.
Entraînez-vous sur des sujets complets en temps limité. Le sujet CCA d'Ain Chock enchaîne des parties indépendantes : il faut savoir passer de l'une à l'autre sans perdre le fil, et ne pas consacrer trop de temps à une écriture isolée.
Soignez la présentation. Numérotez les écritures, indiquez les dates, faites apparaître les calculs intermédiaires et concluez clairement sur chaque question. Dans une épreuve de comptabilité et de fiscalité, la lisibilité fait partie de la note.
Présentation de l'université
L'Université Hassan II est une université publique majeure du Maroc, dont le siège est à Casablanca. Elle regroupe des facultés de sciences, de lettres, de sciences juridiques, économiques et sociales, ainsi que des écoles et instituts professionnels répartis dans la région.
Le Grand Casablanca concentre une part importante de l'activité économique du pays : banques, assurances, cabinets d'audit, entreprises industrielles et sociétés de services. Les formations en comptabilité, contrôle et audit y bénéficient d'un environnement professionnel particulièrement riche.
Présentation de la faculté
La Faculté des Sciences Juridiques, Économiques et Sociales d'Ain Chock forme des juristes, des économistes et des gestionnaires. Son offre de masters couvre notamment la comptabilité, l'audit, le contrôle de gestion, la finance, la fiscalité et le droit des affaires.
Le Master CCA y prépare des étudiants capables de tenir une comptabilité complète, d'auditer des comptes et de maîtriser les obligations fiscales de l'entreprise. Le sujet de 2018-2019 le montre : le concours exige une double compétence, comptable et fiscale, appliquée à des situations d'entreprise concrètes.
Questions fréquentes
Quel est le format du concours CCA de la FSJES Ain Chock ?
L'exemple de 2018-2019 comprend une partie comptabilité (importations, paiement, amortissement d'ordinateurs) et une partie fiscalité (cas d'impôt sur les sociétés), notée sur 8 points. La durée totale n'est pas indiquée.
Que contient la partie comptabilité ?
Une société importatrice doit comptabiliser les pièces d'importation d'ordinateurs, enregistrer le paiement, mettre les ordinateurs en service et calculer leur amortissement dégressif sur six ans et huit mois. Une question porte sur la TVA d'une facture de tiers.
Que contient la partie fiscalité ?
Un cas de société clôturant au 31 décembre, avec capital, chiffre d'affaires, résultat avant impôt, véhicule de transport, dons, intérêts de comptes courants, provisions, déficit reportable et base de cotisation minimale. Il faut déterminer l'impôt exigible de N-1, le résultat fiscal de N et l'impôt exigible de N.
Quels taux d'IS faut-il utiliser ?
Le sujet précise qu'il faut utiliser les nouveaux taux progressifs prévus par la loi de finances de 2018. Il faut donc vérifier le barème applicable à l'exercice et ne pas appliquer un taux unique par défaut.
Quelle est la durée de l'épreuve ?
La durée n'est pas indiquée sur l'exemple.
Où se trouve la FSJES Ain Chock ?
À Casablanca, dans le quartier d'Ain Chock. Elle est rattachée à l'Université Hassan II.
Comment préparer ce concours ?
Révisez les écritures d'importation, l'amortissement dégressif, les retraitements fiscaux de l'IS et le calcul de la cotisation minimale. Entraînez-vous sur des cas complets et chronométrés, en soignant les calculs intermédiaires et la justification de chaque réintégration.
Résumé final
Le concours d'admission au Master CCA de la FSJES Ain Chock (session 2018-2019) est une épreuve en deux parties. La comptabilité porte sur des importations, le paiement, la mise en service et l'amortissement dégressif d'ordinateurs. La fiscalité propose un cas complet d'impôt sur les sociétés, avec résultat fiscal, cotisation minimale et impôt exigible.
La préparation doit associer rigueur comptable et maîtrise des règles fiscales. Les calculs doivent être justifiés, les pièces correctement qualifiées et les retraitements explicités. Les autres sujets CCA publiés sur EduMaroc permettent de varier les situations et de consolider les automatismes.
Articles similaires
Contribuer à EduMaroc
Vous avez un concours Master, un sujet ou des informations manquants ? Aidez-nous à enrichir la base pour le bénéfice de tous les étudiants marocains.
- Sujet du concours Master
- Calendrier ou modalités
ساهم في إثراء موقع إيدوماروك
إذا كان لديك موضوع مباراة الماستر، أو معلومات عن مسابقة مفقودة، أو نتائج غير موجودة، ساهم معنا لإثراء قاعدة البيانات لفائدة جميع الطلبة المغاربة.
- موضوع مباراة الماستر
- التقويم أو شروط الولوج
