

Master Actuariat Et Gestion Des Risques — FSJES Meknès (Meknès), année universitaire 2018-2019.
Sujet du concours d'accès au Master Actuariat Et Gestion Des Risques (Finance, Banque & Assurance) à FSJES Meknès. Retrouvez l'épreuve complète, les modalités et les informations utiles pour préparer votre candidature. Document partagé par EduMaroc.
ماستر Actuariat Et Gestion Des Risques — FSJES Meknès (Meknès)، الموسم الجامعي 2018-2019.
موضوع مباراة الولوج إلى ماستر Actuariat Et Gestion Des Risques بFSJES Meknès. يتضمن الموضوع الأسئلة الكاملة وشروط المشاركة والمعلومات الضرورية لتحضير ترشيحك. وثيقة مقدمة من EduMaroc.
Concours Master Actuariat et Gestion des Risques — FSJES Meknès 2018-2019
La Faculté des Sciences Juridiques, Économiques et Sociales de Meknès (FSJES Meknès), rattachée à l'Université Moulay Ismaïl, organise un concours d'accès au Master Actuariat et Gestion des Risques. Cette formation sélective s'adresse aux étudiants venus de la gestion, de la finance, de l'économie ou des mathématiques appliquées, qui parasit vers les métiers de l'assurance, du risque financier et de l'actuariat d'entreprise.
L'exemple publié pour la session 2018-2019 est un sujet écrit en trois exercices. Le premier exercise mêle assurance et calcul actuariel, le deuxième est un problème de statistique inférentielle sur une loi normale et le troisième un cas d'économétrie appliquée à l'endettement des entreprises. L'ensemble vérifie la maîtrise des trois blocs techniques du master dans une seule épreuve. Cet article analyse la structure du sujet, détaille les notions mobilisées, propose des conseils de préparation, puis présente la faculté, l'université et les questions les plus fréquentes des candidats.
Table des matières
Fiche d'identité du concours
| Élément | Détail |
|---|---|
| Formation | Master Actuariat et Gestion des Risques |
| Année universitaire | 2018-2019 |
| Établissement | FSJES Meknès |
| Université | Université Moulay Ismaïl |
| Date | Session 2018-2019 (aucune date d'examen n'est imprimée sur l'exemple) |
| Durée | Non indiquée sur l'exemple |
| Type d'épreuve | Sujet écrit en trois exercices : assurance et calcul actuariel, statistique inférentielle, économétrie |
| Domaines évalués | Risques d'entreprise et garantie d'assurance, placement et valeur future actuarielle, estimation ponctuelle et intervalle de confiance sous hypothèse de normalité, spécification du modèle linéaire, variable omise, moindres carrés ordinaires, tests de Student et de Fisher, interprétation économique des coefficients |
Toutes les annonces de master
Consultez la liste complète et mise à jour des programmes ouverts au Maroc, classés par faculté, ville et université.
Voir toutes les annoncesStructure de l'épreuve
Le sujet mis en ligne par la FSJES Meknès pour la session 2018-2019 est un écrit de trois exercices, numérotés de 1 à 3, portant sur deux pages. La page d'en-tête rappelle l'intitulé de la formation ; l'intitulé précis de l'épreuve et sa durée ne figurent pas sur l'exemple.

L'exercice 1 porte sur le risque et l'assurance. Il demande d'abord de citer trois types de risques d'entreprise pouvant être couverts par des garanties d'assurance. La seconde question est un calcul actuariel : on place 10 000 DH pendant n années au taux actuariel annuel, et la valeur future obtenue au bout de ces n années est de 17 958,5633 DH ; il faut en déduire le nombre d'années n. Le rapport entre capital placé et capital accumulé conduit à identifier le facteur de capitalisation, puis à résoudre l'équation en n.

L'exercice 2 est un problème de statistique inférentielle : dans une maternité, on a mesuré la taille à la naissance d'un échantillon aléatoire de dix babies prélevés de la même population, et l'on suppose que cette taille, exprimée en centimètres, suit une loi normale dans la population totale, de moyenne et de variance inconnues. Trois questions sont posées : calculer l'estimation ponctuelle de la taille moyenne et interpréter le résultat ; déterminer la loi de probabilité de l'estimateur de la moyenne et calculer ses paramètres ; puis donner une estimation par intervalle de confiance de la taille moyenne au niveau de confiance de 95 %. Les quantiles utiles sont fournis (1,96 et 2,262).
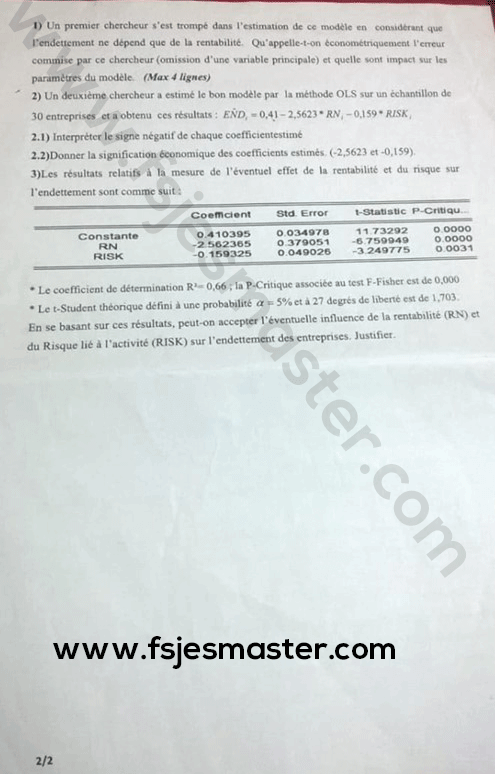
L'exercice 3 est un cas d'économétrie appliquée. Les déterminants de l'endettement (END) des entreprises sont essentiellement la rentabilité (RN) et le risque lié à l'activité (RISK) ; le modèle stochastique s'écrit END = β0 + β1 RN + β2 RISK + u. La première question demande de qualifier l'erreur commise par un premier chercheur qui ne retient que la rentabilité et d'en décrire l'impact sur les paramètres du modèle, en cinq lignes. La suite porte sur une estimation par moindres carrés ordinaires réalisée par un second chercheur sur un échantillon de trente entreprises, avec l'équation estimée, un tableau de sortie de régression, le coefficient de détermination et la valeur critique du test de Student.
- Sujet écrit en trois exercices, sur deux pages.
- Exercice 1 : trois types de risques d'entreprise couvrables par une garantie d'assurance, puis calcul du nombre d'années pour un placement de 10 000 DH dont la valeur future atteint 17 958,5633 DH.
- Exercice 2 : estimation ponctuelle de la moyenne d'une loi normale de variance inconnue, loi de l'estimateur et intervalle de confiance à 95 % (valeurs 1,96 et 2,262 fournies).
- Exercice 3 : variable omise et biais, estimation par moindres carrés ordinaires sur 30 entreprises, tests de Student et de Fisher, conclusion sur l'influence de la rentabilité et du risque sur l'endettement.
- Aucune date, durée ni barème global n'est indiqué sur l'exemple.
Aperçu thématique du sujet
Le sujet de la FSJES Meknès ne se présente pas comme un QCM de connaissances isolées : il demande de mobiliser trois familles de méthodes. Voici les grandes familles de questions et les points de cours à retenir pour chacune.
Risques d'entreprise et couverture assurantielle
La première question de l'exercice 1 est une question de typologie. Elle attend que le candidat distingue les risques qui peuvent être transférés à un assureur et ceux qui restent supportés par l'entreprise. Dans la logique du cours, les risques d'exploitation, de transport et de crédit commercial sont généralement inoculables, tandis que le risque de marché, le risque industriel non diversified ou le risque de change parfait ne le sont pas. La difficulté tient surtout à la formulation : il faut citer trois types précis et les qualifier, pas décrire l'assurance en général.
Le candidat doit également savoir justifier le transfert de risque : l'assureur agrège un grand nombre de risques homogènes, applique la loi des grands nombres et transforme un risque volatil en prime versée. Une justification argumentée vaut plus qu'une simple liste. À l'inverse, une réponse qui cite des risques non transférables — tels qu'un risque de gestion interne — montre que les notions de risque transférable et de risque spéculatif n'ont pas été distinguées.
Placements et calcul actuariel de la valeur future
La seconde question de l'exercice 1 relève des mathématiques financières : un capital de 10 000 DH placé pendant n années à un taux actuariel annuel devient un capital de 17 958,5633 DH. Il s'agit d'établir le facteur de capitalisation correspondant au taux, puis de résoudre l'équation en n. La méthode attendue consiste à tester les valeurs candidates du facteur de capitalisation, à identifier le taux correspondant, puis à ramener l'équation à une exponentielle pour en dégager la durée.
Ce type de question est un classique de l'entrée en master : il vérifie simultanément l'aisance algébrique et la culture du placement. Deux réflexes gagnent du temps : commencer par le rapport 17 958,5633 / 10 000, soit le facteur de capitalisation, puis vérifier la cohérence économique du résultat — un nombre d'années cohérent avec un placement de long terme. Le jury attend un raisonnement posé : facteur, taux, résolution, conclusion.
Statistique inférentielle : estimateurs et intervalles de confiance
L'exercice 2 mobilise toute la chaîne de l'estimation statistique sous hypothèse de normalité. L'échantillon de dix babies sert à calculer la moyenne empirique et la variance empirique, qui fournissent les estimateurs ponctuels de la moyenne et de l'écart-type de la population. L'interprétation attendue porte sur la précision de cette estimation : une moyenne d'échantillon est un estimateur sans biais de la moyenne de la population, mais elle fluctue d'un échantillon à l'autre.
La deuxième question demande la loi de probabilité de l'estimateur de la moyenne : celui-ci suit une loi de Student à n − 1 degrés de liberté, et non une loi normale, puisque l'écart-type de la population est inconnu et estimé par l'écart-type de l'échantillon. La troisième question aboutit à l'intervalle de confiance à 95 %, construit autour de la moyenne empirique avec une demi-largeur égale au quantile de Student multiplié par l'erreur standard de la moyenne. Les valeurs 1,96 et 2,262 fournies par l'énoncé servent précisément à éviter toute ambiguïté sur le seuil retenu.
Économétrie : spécification du modèle et variable omise
L'exercice 3 commence par un piège classique d'économétrie. Le premier chercheur spécifie un modèle où le risque lié à l'activité est omis, en supposant que le rendement de l'entreprise ne dépend que de la rentabilité. L'erreur commise est l'omission d'une variable explicative, et elle produit un biais : si la variable omise est corrélée avec les variables retenues, les coefficients estimés sont biaisés et ne sont plus convergents. Le sujet demande d'expliquer ce mécanisme en cinq lignes, donc de manière concise et structurée.
La réponse attendue enchaîne trois idées : identification de l'erreur, démonstration de son origine (la variable omise est liée aux variables explicatives du modèle), et conséquence sur l'interprétation des paramètres (les coefficients estimés surestiment ou sous-estiment l'effet réel de la variable omise). Savoir écrire ce raisonnement en cinq lignes, avec une formule, est l'exercice de rédaction le plus rentable du sujet : la question est courte à lire et très discriminante pour le jury.
Estimation, tests statistiques et interprétation économique
La dernière partie de l'exercice 3 porte sur l'estimation par moindres carrés ordinaires réalisée sur un échantillon de trente entreprises, l'équation estimée, le tableau de régression (coefficients, erreurs standards, P-Values), le coefficient de détermination et la valeur critique de la loi de Student à 27 degrés de liberté. Les questions demandent d'interpréter le signe négatif de chaque coefficient, puis de donner la signification économique des coefficients estimés de la rentabilité et du risque lié à l'activité, avant de conclure à l'existence ou non d'une influence sur l'endettement.
La méthode attendue consiste à comparer les P-Values au seuil de 5 % et les t-Statistiques à la valeur critique fournie : une variable dont la P-Value est inférieure à 0,05 et dont la valeur absolue de la t-Statistique dépasse la valeur critique est significative au sens de Student. Sur le plan économique, un coefficient négatif s'interprète en baisse : une hausse d'une unité de rentabilité (ou de risque) s'accompagne d'une diminution de la valeur absolue de l'endettement, ce que l'on confirme par le signe de la P-Value associée au test F de Fisher, ici annoncé à 0,00. Le sujet demande enfin de justifier la conclusion en s'appuyant sur ces résultats.
Conseils de préparation
« Commencez par lire l'énoncé en entier avant de calculer. » Les trois exercices sont indépendants, mais l'exercice 3 est le plus long à rédiger : gèrez votre temps en commençant par l'exercice 1, qui rapporte facilement des points, et réservez la fin de l'épreuve à la conclusion justifiée du modèle.
« Préparez l'exercice 1 comme un automatisme. » Le passage du capital placé à la valeur future, puis la résolution en nombre d'années, doit devenir un geste sans réflexion. Entraînez-vous sur des placements à taux annuel, à intérêts composés et à capitalisation simple, et vérifiez toujours la cohérence du résultat.
« Maîtrisez la chaîne statistique de l'exercice 2. » Moyenne et variance empiriques, estimateurs ponctuels, loi de Student de l'estimateur de la moyenne avec n − 1 degrés de liberté, demi-largeur de l'intervalle de confiance : écrivez la formule complète avant de substituer les valeurs, cela évite l'erreur de quantile.
« Rédigez la question sur la variable omise en cinq lignes structurées. » Nom de l'erreur, mécanisme du biais, conséquence sur les coefficients : un paragraphe court mais structuré vaut mieux qu'une page diffuse. Rédigez-la en dernier, quand la confiance est acquise sur les calculs.
« Entraînez-vous à lire un tableau de régression complet. » Coefficient, erreur standard, P-Value, R², test F : le sujet fournit la valeur critique de Student à 27 degrés de liberté, ce qui signale que la décision se prend par comparaison. Exercicez-vous sur des sorties de régression réelles pour ne plus hésiter sur le seuil de conclusion.
« Conservez la rigueur de langage. » Échantillon, population, estimateur, hypothèse de normalité, coefficient, significativité : le jury de la FSJES Meknès attend le vocabulaire exact du master. Les réponses approximatives, même correctes sur le fond, sont pénalisées.
Présentation de l'université
L'Université Moulay Ismaïl est une grande université publique marocaine dont le siège est à Meknès, au cœur de la région Meknès-Tafilalet. Elle regroupe des facultés de sciences juridiques, économiques et sociales, des écoles supérieures de technologie ainsi que des instituts de recherche, et accueille des étudiants en droit, gestion, économie, lettres et sciences.
La ville de Meknès est une ancienne capitale impériale, aujourd'hui centre administratif et économique de sa région. Cette position donne à l'université un ancrage dans des secteurs d'activité comme l'agroalimentaire, le textile, l'artisanat et le commerce, qui alimentent les parcours de formation en gestion, en finance et en gestion des risques.
Présentation de la faculté
La Faculté des Sciences Juridiques, Économiques et Sociales de Meknès (FSJES Meknès) forme des juristes, des économistes, des gestionnaires et des praticiens de la finance, du niveau licence au niveau doctorat. Son offre de masters couvre notamment la gestion, la finance, la comptabilité, l'audit, le droit des affaires et l'économie appliquée.
Le Master Actuariat et Gestion des Risques y est ouvert par concours à des profils hétérogènes, à la fois gestionnaires et mathématiciens. Le sujet de la session 2018-2019 l'illustre : il attend des candidats capables de raisonner sur l'assurance, sur l'inférence statistique et sur l'économétrie appliquée dans une même épreuve écrite, sans séparation entre théorie et pratique.
Questions fréquentes
Quel est le format du concours d'accès au Master Actuariat et Gestion des Risques à la FSJES Meknès ?
L'exemple de la session 2018-2019 est un sujet écrit en trois exercices : assurance et calcul actuariel, statistique inférentielle, économétrie appliquée. Le sujet se déroule sur deux pages ; aucune date ni durée d'épreuve n'est imprimée sur l'exemple.
Que demande la question sur les risques d'entreprise ?
Citer trois types de risques d'entreprise pouvant être couverts par des garanties d'assurance. La question attend une typologie précise et justifiée, en distinguant les risques transférables des risques qui restent supportés par l'entreprise.
Comment est construit le calcul actuariel de l'exercice 1 ?
Un capital de 10 000 DH est placé pendant n années à un taux actuariel annuel et atteint une valeur future de 17 958,5633 DH. Il faut identifier le facteur de capitalisation, en déduire le taux, puis résoudre l'équation en n pour trouver le nombre d'années.
Pourquoi la loi de Student apparaît-elle dans l'exercice 2 ?
Parce que l'écart-type de la population est inconnu et remplacé par l'écart-type de l'échantillon : l'estimateur de la moyenne suit alors une loi de Student à n − 1 degrés de liberté, soit neuf degrés de liberté dans le cas d'un échantillon de dix babies.
Quelle erreur le premier chercheur commet-il dans l'exercice 3 ?
Il omet une variable explicative, le risque lié à l'activité, en supposant que le rendement ne dépend que de la rentabilité. Cette omission biaise les coefficients estimés dès lors que la variable omise est corrélée avec les variables retenues.
Comment conclure sur l'influence de la rentabilité et du risque sur l'endettement ?
En comparant les P-Values au seuil de 5 % et les t-Statistiques à la valeur critique fournie pour 27 degrés de liberté, puis en interpretant le signe des coefficients et la valeur du test F. La conclusion doit être justifiée par ces résultats et non par une intuition.
Comment préparer ce sujet en quelques semaines ?
Travaillez trois blocs séparément : typologie des risques et lecture d'un contrat d'assurance, exercices de capitalisation et de résolution en n, chaîne statistique complète (estimateur, loi de Student, intervalle de confiance), puis traitement d'un cas d'économétrie avec tableau de régression, test de Student et test de Fisher. Terminez par une rédaction chronométrée des trois exercices dans l'ordre.
Résumé final
Le concours d'accès au Master Actuariat et Gestion des Risques de la FSJES Meknès (session 2018-2019) prend la forme d'un sujet écrit en trois exercices qui couvrent tout le spectre technique de la formation : typologie des risques d'entreprise et couverture assurantielle, calcul actuariel d'un placement, estimation statistique sous hypothèse de normalité avec intervalle de confiance, puis spécification et estimation d'un modèle d'endettement d'entreprises.
La préparation consiste à travailler chaque bloc séparément, mais aussi à gérer le temps de l'épreuve : les exercices 1 et 2 se traitent vite, l'exercice 3 exige une rédaction structurée de l'erreur de spécification, de la lecture du tableau de régression et d'une conclusion justifiée par les tests. Retrouvez les autres exemples de concours publiés sur EduMaroc, et suivez la chaîne d'annonce pour ne pas manquer les prochaines sessions.
Articles similaires
Contribuer à EduMaroc
Vous avez un concours Master, un sujet ou des informations manquants ? Aidez-nous à enrichir la base pour le bénéfice de tous les étudiants marocains.
- Sujet du concours Master
- Calendrier ou modalités
ساهم في إثراء موقع إيدوماروك
إذا كان لديك موضوع مباراة الماستر، أو معلومات عن مسابقة مفقودة، أو نتائج غير موجودة، ساهم معنا لإثراء قاعدة البيانات لفائدة جميع الطلبة المغاربة.
- موضوع مباراة الماستر
- التقويم أو شروط الولوج
